שואלים אותי את זה הרבה, ובצדק.
אני לא מוכר מוצר פיננסי. אני לא מנהל לכם את הכסף. אני לא מבטיח תשואה. אז על מה בעצם משלמים? זה טיפול זוגי סביב כסף? קורס? ייעוץ השקעות? מה יוצא לכם מזה ביד?
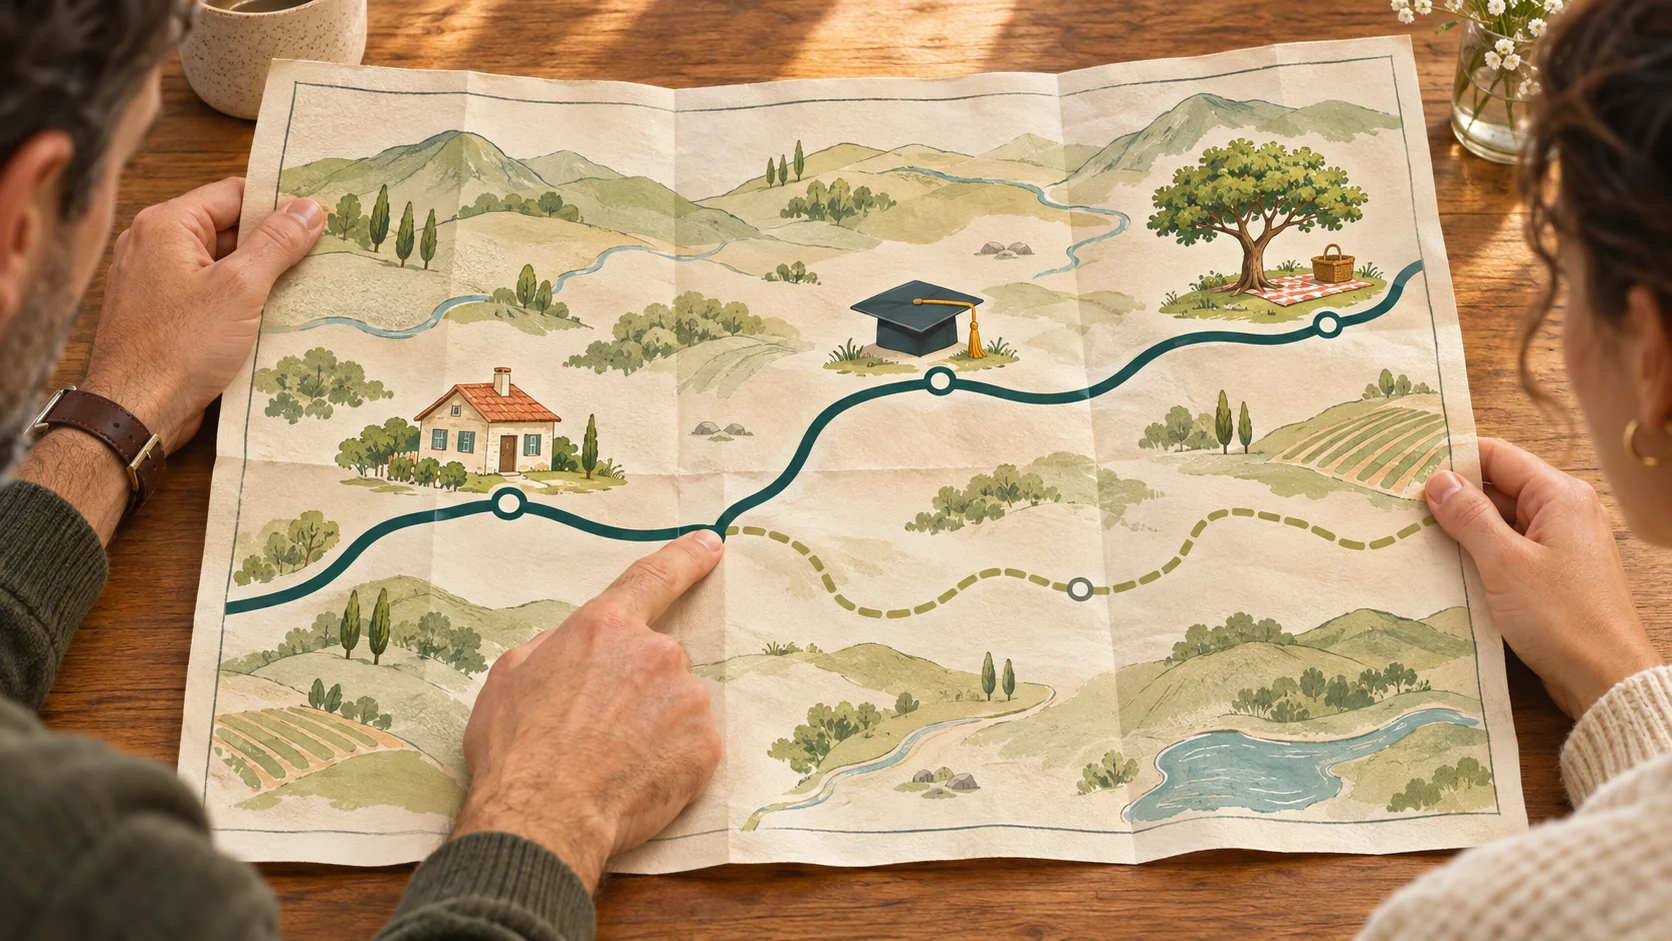
התשובה הקצרה: מפה.
התשובה הארוכה: מפה, ומה שהיא עושה לחיים שלכם. ולפעמים זה מצטבר להרבה כסף. כסף אמיתי.
מפת ניווט, לא תחזית
בסוף התהליך אתם מקבלים מפה פיננסית של המשפחה, והיא מלווה אתכם לאורך שנים.
תחשבו על אפליקציית ניווט. היא לא נוהגת במקומכם. אבל היא יודעת לאן אתם נוסעים, איפה פונים, מתי עוצרים לתדלק, באיזו מהירות סביר להתקדם, ומה עושים כשיש פנצ'ר באמצע הדרך.
המפה של WISH עובדת בדיוק ככה:
- היעד: איך אתם רוצים שהחיים של המשפחה ייראו. בעוד שנה, בעוד 20 שנה, ובעיקר בדרך לשם.
- הצמתים: ההחלטות הגדולות שמחכות לכם. דירה, לימודים של הילדים, שינוי קריירה, פרישה. ומתי כל אחת מהן מגיעה.
- המהירות: כמה לחסוך, כמה סיכון לקחת, מתי לתת גז ומתי להוריד הילוך.
- התחנות: מתי עוצרים לבדוק אם המסלול עדיין נכון.
- הפנצ'רים: מה עושים כשמשהו משתבש, כמו אובדן הכנסה, בעיה בריאותית או נפילה חדה בשווקים. וחשוב מזה: מחליטים על זה מראש, בראש שקט, ולא באמצע הלחץ.
למה מתחילים מהחיים ולא מהכסף
אפשר לעבוד קשה עשרים שנה בלי לראות אור, ובסוף לגור בארמון.
אבל אם בדרך פספסת את הילדים כשגדלו, הזוגיות התרחקה והחברים התפזרו כי היית שקוע בעשיית כסף, אז הארמון ריק.
זו אפשרות. היא לגיטימית. אבל היא לא היחידה.
לכן WISH שואל קודם כל מה אתם רוצים מהחיים, ורק אחר כך מה הכסף צריך לעשות בשביל זה. איך תחיו את החיים בדרך חשוב לא פחות מהיעד.
הפרדס
כשאתם יודעים אילו פירות אתם רוצים לקטוף בעוד עשרים שנה, אתם יודעים גם אילו עצים לשתול היום.
בלי לדעת מה רוצים לקטוף, שותלים מה שהשכן שתל, או מה שהיועץ בבנק הציע באותו בוקר.
מה משתנה בבית
נניח שאחד מכם רוצה לרדת לארבעה ימי עבודה.
בלי מפה, זו שיחה שמתחילה בחשש ונגמרת בוויכוח. או שהיא לא מתחילה בכלל.
עם מפה, אתם יושבים יחד, רואים כמה ההכנסה תרד ומה תצטרכו לשנות כדי שזה יעבוד. ואז מחליטים. ביחד, ובראש שקט.
ובכל זאת: כסף
בואו נדבר במספרים.
משפחה עם שתי משכורות של 15,000 ₪ כל אחת. כ־30% מהשכר, כולל הפקדות המעסיק, הולכים לפנסיה, לקרן השתלמות ולחיסכון פרטי. ביחד זה בערך 10,000 ₪ בחודש.
עכשיו נניח שהתשואה הריאלית שלכם, אחרי אינפלציה ודמי ניהול, היא 3.5% בשנה במקום 3%. חצי נקודת אחוז. נשמע זניח.
אחרי 30 שנה, בהפקדה חודשית של 10,000 ₪ בכוח הקנייה של היום, הפער הוא כ־506,000 ₪. בכסף של היום.
החישוב לא מבטיח כלום. הוא מדגים מה חצי נקודת אחוז יכולה לעשות לאורך זמן. כמה אפשר לשפר בפועל, ואיפה, מבררים עם כל משפחה בנפרד.
אז מה התוצר?
מפה.
ומה שבא איתה: שקט, בהירות, החלטות טובות יותר, משפחה שמדברת על כסף בלי לריב. ובסוף, גם כסף.
אם זה מדבר אליכם, בואו נקבע שיחת היכרות קצרה ונבדוק יחד אם המפה הזאת מתאימה למשפחה שלכם.